Характеристики прибыли и операционные приоритеты продуктов табачного контента на этапах от внедрения до спада
Характеристики прибыли и операционные приоритеты продуктов табачного контента на этапах от внедрения до спада
Я провёл почти десять лет, погрузившись в коммерческую эксплуатацию продуктов нового типа табака, став свидетелем превращения этой отрасли из нишевого продукта в глобальный рынок объемом 38,9 миллиардов долларов. Эта статья не предназначена для обсуждения теорий, а для анализа, с использованием реальных цифр и подлинных ошибок, показателей прибыли и операционных приоритетов продуктов для отказа от курения (включая назальные ингаляторы, нагревание без горения, электронные сигареты и т.д.) на каждом этапе их жизненного цикла.
Этап внедрения: Терять деньги, чтобы проложить путь
Этап внедрения — это ultimate test терпения компании. Когда я запустил продукт — назальный ингалятор для отказа от курения в 2021 году, расходы на продвижение в первый год составили 52% от продаж. Это не теоретическая цифра, а из наших реальных финансовых отчётов.
Характеристика прибыли безжалостна: продукты на этапе внедрения практически не показывают прибыли. В 2021 году, хотя наша валовая маржа достигла 60% (что уже было очень хорошим ценообразованием продукта), после добавления НИОКР, клинических испытаний, построения каналов и продвижения бренда, окончательный убыток достиг 30% от продаж. Наш продукт продавался по 68 юаней за коробку (10 штук), было продано около 150 000 коробок, и фактический убыток составил почти 3,5 миллиона юаней.
Почему такой большой убыток? Потому что на этапе внедрения есть несколько неизбежных затрат. Первая — клиническая или регуляторная сертификация. Если ваш продукт для отказа от курения должен поступать в больницы и покрываться медицинской страховкой, необходимо пройти длительный процесс сертификации, с временными затратами, измеряемыми годами, и прямыми затратами в миллионах. В 2021 году мы потратили 2,8 миллиона юаней на пакеты данных по проверке эффективности продукта — деньги, которые нужно было потратить до того, как продажи начали расти.
Вторая — затраты на образование. Рынок ещё не был знаком с категорией назальных ингаляторов для отказа от курения. Когда мы проводили исследование рынка в начале 2021 года, осведомлённость об этой категории среди курильщиков в Пекине, Шанхае, Гуанчжоу и Шэньчжэне не превышала 15%. Чтобы обучить потребителей, как использовать продукт и почему он работает, мы инвестировали 1,2 миллиона юаней в короткие видео, форумы сообществ и медицинскую популяризацию. Эффективность конвертации этих инвестиций в фактические продажи составляла около 1:0,6 — на каждые 100 юаней, потраченных на продвижение, генерировалось только 60 юаней продаж.
Третья — невозвратные затраты на построение каналов. Мы надеялись, что продукт сможет попасть в аптеки, магазины шаговой доступности и на платформы электронной коммерции. Но в 2021 году ни одна сетевая аптека не была готова активно закупать эту неизвестную новую категорию. Наша команда продаж провела шесть месяцев, посещая 150 независимых аптек в регионе Восточного Китая, со средней стоимостью агентских услуг на аптеку (включая образцы, обучение и поддержку выкладки) в 6 000 юаней. Даже если бы каждая аптека могла продавать только 10 коробок в месяц (ежемесячные продажи 680 юаней), период окупаемости составил бы почти год.
Основное действие этапа внедрения — только одно: создать присутствие. Речь не о том, чтобы зарабатывать деньги, а о том, чтобы дать целевой аудитории знать, что вы существуете. Наша стратегия на 2021 год была сосредоточена на глубокой работе в трёх городах — Шанхай, Ханчжоу и Нанкин. Причинами выбора этих городов были: более высокие показатели успешности отказа от курения в городах первого уровня (означающие реальный спрос), сильная покупательная способность (цена продукта была не низкой) и хорошо развитые каналы медицинской популяризации (врачи быстро обновляют знания).
В этих трёх городах мы предприняли очень конкретные действия: создали 10 групп WeChat для медицинской популяризации (200-300 курильщиков в каждой группе), приглашали врачей-пульмонологов для живых сессий вопросов и ответов; сотрудничали с 6 крупными больницами третьего уровня, размещая продукты и рекламные материалы в клиниках по отказу от курения; спонсировали 2 публичные лекции по отказу от курения; и сотрудничали с 3 ведущими медицинскими медиа для создания сравнительного контента и обзоров продуктов. Весь пакет обошёлся примерно в 2 миллиона юаней, но эти деньги были потрачены очень концентрированно, сформировав ключевой плацдарм.
Что было реальным выигрышем? Не продажи, а данные по конверсии. Мы обнаружили, что уровень повторных покупок среди клиентов, направленных врачами, составлял 63%, тогда как среди клиентов из социальных медиа — только 18%. Это понимание изменило всю нашу стратегию продвижения в 2022 году.
Этап роста: Бежать, чтобы захватить долю рынка
В 2022 году ситуация внезапно изменилась. Наши продажи выросли с 1 миллиона юаней в 2021 году до 12 миллионов юаней, увеличившись на 1100%. Это было не просто созревание рынка, а прорыв самой категории продуктов для отказа от курения в мейнстрим.
Наиболее заметная характеристика этапа роста — прибыль быстро растёт, но маржа прибыли быстро снижается. В 2022 году наша валовая маржа упала с 60% до 48%, что выглядит как 12 процентных пунктов, но на самом деле означает, что прибыль на коробку упала с 40,8 юаня до 32,64 юаня. Почему она упала? Потому что нам пришлось участвовать в ценовых войнах.
В первой половине 2022 года на рынок внезапно вышли четыре конкурента — один из фармацевтической группы, один из подразделения трансформации публичной табачной компании и два межотраслевых продукта от компаний-производителей электронных сигарет. Все четыре конкурента без исключения снизили цены. Фармацевтическая группа установила цену на свой продукт в 55 юаней, публичная табачная компания — в 49 юаней, а компании электронных сигарет даже установили цену в 39 юаней. После трёх месяцев поддержания нашей цены в 68 юаней мы обнаружили, что наш ежемесячный темп роста продаж упал с 30% месяц к месяцу до 8%. Мы были вынуждены снизить цену до 58 юаней.
Снижения цены было недостаточно. В середине 2022 года мы осознали, что этап роста больше не может полагаться на один канал. Мы начали лихорадочно строить каналы. Изначально только в аптеках и больницах, теперь нам нужно было войти в магазины шаговой доступности, на платформы электронной коммерции, создать собственный мини-программный магазин и присоединиться к платформам социальной коммерции. Только для того, чтобы войти в крупнейшую сеть магазинов шаговой доступности в стране (предприятие с 2 800 магазинами), мы заплатили 200 000 юаней за выкладку и должны были заплатить не менее 15% вступительного взноса.
В то же время маркетинговые расходы взорвались. В 2022 году наш рекламный бюджет на Xiaohongshu, Douyin, Bilibili, Zhihu и Weibo составил 5,2 миллиона юаней, что эквивалентно 43% продаж. Для сравнения, весь маркетинговый бюджет в 2021 году составлял всего 1,2 миллиона юаней. Почему такие большие расходы? Потому что поле битвы этапа роста расширилось от медицинских профессионалов до массовых потребителей, и стоимость привлечения массовых потребителей действительно намного выше.
Этот этап включал важное бизнес-решение, которое я принял в сентябре 2022 года: отказ от «люксовой» версии с высокой ценой. Изначально мы планировали предложить версию за 68 юаней с электронным термометром и премиальным чехлом, и версию за 88 юаней с функцией Bluetooth-таймера, надеясь сохранить валовую маржу за счёт дифференциации продукта. Но перед лицом ценовой войны на этапе роста эти инновации были совершенно бессмысленны. Потребителей волновали только базовые функции и цена. В конце 2022 года мы прекратили выпуск двух SKU, оставив только базовую версию. Это решение было встречено сопротивлением со стороны отделов продукта и дизайна, которые считали, что «отказываться от инноваций — это жаль». Но моим суждением было: на этапе роста нужно выигрывать долю рынка, а не маржу прибыли.
Три основных действия этапа роста:
Первое — быстрое построение каналов. Наше количество каналов расширилось с 280 в 2021 году до 2 200 в 2022 году, что означало добавление 30 новых каналов в неделю. Как мы этого добились? Мы сформировали команду из 40 человек, разделённую на четыре региональные группы, каждая из которых создала локальную систему дистрибуции и обслуживания. Это не продвинутая техника продаж — это систематические визиты, предоставление каждому владельцу аптеки 20% маржи прибыли, предоставление образцов, обучения и обработки возвратов. Общая стоимость системы была очень высокой, но на этапе роста, не делая этого, мы позволили бы конкурентам захватить территорию.
Второе — создание узнаваемости бренда. В конце 2022 года мы инвестировали 1,5 миллиона юаней в телевизионную рекламу и вирусное видео на Douyin. То видео на Douyin рассказывало историю курильщика средних лет, который успешно бросил курить с помощью нашего продукта, и оно получило 2,2 миллиона просмотров менее чем за две недели. Именно это видео принесло концепцию «назального ингалятора для отказа от курения» в поле зрения обычных потребителей. После этого наши ежедневные запросы увеличились на 300%.
Третье — обеспечение цепочки поставок. Когда продажи внезапно взорвались в первой половине 2022 года, мы столкнулись с двумя случаями задержек заказов из-за недостаточного запаса. Это заставило меня осознать, что решающим фактором на этапе роста является не маркетинг, а обеспечение непрерывных поставок. В Q3 мы начали сотрудничество с тремя производственными заводами, создав модель производства «баланса трёх заводов». Хотя это увеличило производственные затраты (потому что оборачиваемость запасов стала дольше), это гарантировало, что у нас никогда не будет дефицита.
Как долго может длиться этап роста? По моим наблюдениям, 18-24 месяца. В течение этого периода рынок всё ещё быстро распознаёт категорию продукта, и фокус конкуренции сосредоточен на доле рынка, а не на прибыли. Как только конкуренты оптимизируют свои затраты, цены начнут сближаться, и осведомлённость потребителей о категории станет насыщенной, этап роста заканчивается.
Этап зрелости: Защищать крепость прибыли
В конце 2023 года мы столкнулись с настоящей «зимой». Продажи упали с 12 миллионов в 2022 году до 10,5 миллионов, почти нулевой рост. На рынке уже было восемь конкурентов, двое из которых имели цены ниже наших. Недавно профинансированные конкуренты тратили огромные средства на субсидии пользователям, полностью разрушая всю систему ценообразования на рынке.
Это начало этапа зрелости — stagnation роста, ожесточённая конкуренция и erosion маржи прибыли слой за слоем.
Показатели прибыли на этапе зрелости можно резюмировать одной фразой: размер рынка стабилен, но прибыли отдельных компаний расходятся. Наша валовая маржа в 2023 году упала с 48% до 39%. Как произошло падение? Во-первых, цена продукта упала с 58 юаней до 51 юаня; во-вторых, затраты на каналы увеличились — чтобы поддерживать энтузиазм магазинов, мы повысили маржу прибыли для аптек с 20% до 25%; в-третьих, доля маркетинговых затрат относительно продаж фактически увеличилась, потому что привлечение клиентов становилось всё более трудным.
На этапе зрелости я принял решение: активно отказаться от низкоприбыльных клиентов. Что такое низкоприбыльные клиенты? Каналы, которые требуют огромных маркетинговых инвестиций, но имеют очень низкие показатели конверсии и повторных покупок. Мы проанализировали наши годовые данные по продажам за 2023 год и обнаружили, что 35% продаж поступало от каналов с валовой маржой ниже 20%. Нашим решением было постепенно выйти из этих каналов.
Это решение казалось радикальным, но на самом деле было вынужденным. Если бы мы продолжали вкладывать деньги в эти низкоприбыльные каналы, общая маржа прибыли продолжала бы снижаться, что в конечном итоге привело бы к ситуации «зарабатывать деньги, но истекать кровью». Наш генеральный директор сказал на управленческом совещании Q4 2023 года фразу, которая глубоко врезалась мне в память: «Мы больше не стремимся к росту продаж; мы должны защищать прибыль».
Основные действия этапа зрелости изменились с «бежать в город» на «защищать крепость». Конкретно:
Первое — сосредоточиться на ключевых группах клиентов. Наш анализ показал, что в четырёх городах первого уровня (Пекин, Шанхай, Гуанчжоу, Шэньчжэнь) наш уровень повторных покупок составлял 38%, тогда как в городах второго и третьего уровня — только 12%. Что это означает? Потребители в городах первого уровня имеют более высокое признание продукта и более сильное желание повторной покупки. Нашим решением в конце 2023 года было сконцентрировать ресурсы на городах первого уровня и сильных городах второго уровня (Ханчжоу, Нанкин, Ухань, Чэнду) для глубокой работы, постепенно переводя каналы в городах второго и третьего уровня на агентскую модель, снижая наши прямые операционные затраты.
Второе — разработка премиальной линейки продуктов. Хотя базовый рынок уже был полностью конкурентным, мы обнаружили группу потребителей, готовых платить за лучший пользовательский опыт. В августе 2023 года мы запустили «улучшенную» версию продукта, которая добавила оптимизацию доставки алкалоидов, более богатые варианты вкусов (с 1 до 5) и премиальную упаковку с чехлом. Этот продукт был продан по цене 78 юаней, ненамного дешевле конкурентов, но достиг валовой маржи в 56%. Хотя объём продаж в 2023 году был небольшим (всего 150 000 коробок за год), его вклад в прибыль составил 22% от общей прибыли.
Третье — создание брендового рва. На этапе зрелости в ценовых войнах нет победителей. Мы начали крупные инвестиции в образование пользователей и построение медицинского доверия. Мы сотрудничали с тремя медицинскими медиа для запуска серии «Академия отказа от курения», включающей 50 коротких видеолекций и 10 глубоких медицинских статей, все предоставленные пользователям бесплатно. Целью этого контента была не прямая продажа, а создание восприятия бренда как «более профессионального и заслуживающего доверия». Эти инвестиции начали окупаться в 2024 году — наш объём поиска бренда увеличился со среднего дневного показателя 200 в 2023 году до 600 в 2024 году.
Четвёртое — развитие каналов прямых продаж. Затраты офлайн-аптек были слишком высоки, а маржа прибыли сжималась. В конце 2023 года мы создали официальный магазин в мини-программе, инвестировав 500 000 юаней в базовую разработку и начальное продвижение. Хотя первый месяц принёс только 30 000 юаней продаж, валовая маржа этого канала может достигать 65% (устраняя распределение прибыли с партнёрами по каналу). Наша цель — чтобы каналы прямых продаж составляли 15% от общего объёма продаж к 2025 году.
На этапе зрелости, если компания всё ещё стремится к росту продаж, это часто самоубийство. Правильный подход — признать потолок размера рынка и сосредоточиться на максимизации прибыли в этих масштабах.
Этап спада: Делать спокойный выбор
Сейчас (конец 2024 года) кажется, что наш продукт находится на грани входа в этап спада. Не потому, что продажи значительно упали (фактически, продажи в 2024 году даже показали небольшой рост), а потому что импульс роста рынка снижается.
Мировой рынок продуктов для отказа от курения всё ещё рос в 2024 году (CAGR около 14%), но это было в условиях, когда все категории росли. Глядя на отдельные категории, традиционный рынок никотиновых пластырей stagnated, а рынок электронных сигарет даже начал сокращаться в некоторых странах. Продукты нагревания без горения (такие как IQOS) всё ещё растут, но темп роста упал с 30% в 2022 году до 8% в 2024 году.
Характеристика прибыли на этапе спада: продажи stagnate, а затраты не могут быть соответственно снижены. Наши продажи в 2024 году составили 10,8 миллиона (только 3% роста по сравнению с 10,5 миллиона в 2023 году), но затраты на продажи фактически увеличились. Почему? Потому что рыночная конкуренция не уменьшилась с застоем рынка; наоборот, новые участники отчаянно вели ценовые войны. Конкурент, поддерживаемый значительным капиталом, после завершения раунда финансирования в Q2 2024 года, напрямую снизил цену своего продукта до 35 юаней. Хотя я не думаю, что они могут заработать деньги по этой цене, это ценообразование оказало огромное давление на наши продажи.
В этой ситуации у компании есть три пути: первый — смерть — продолжать настаивать на исходной бизнес-модели, пока не быть устранённым рынком. Второй — поворот — скорректировать стратегию и найти новые точки роста. Третий — быть приобретённым — принять консолидацию отрасли и стать частью более крупного предприятия.
Мой выбор был вторым путём: поворот. С Q3 2024 года наша стратегия изменилась.
Во-первых, мы отказались от конкуренции с продуктами массового потребления. Проще говоря, мы больше не пытались быть «продуктом для отказа от курения, который обычные потребители могут легко купить в аптеке», а обратились к профессиональной аудитории и высококлассному рынку. Мы запустили программу «Медицинский рецепт+»: в партнёрстве с клиниками по отказу от курения и учреждениями психологического консультирования, сделав продукт частью профессиональных планов отказа от курения. В этой модели продукт больше не является розничным товаром, а вспомогательным инструментом для профессиональных услуг. Объём продаж, безусловно, снизится, но маржа прибыли вырастет. Наша предварительная оценка: если эта линия сможет достичь 30% годовых продаж, валовая маржа может достичь 72%.
Во-вторых, мы разрабатываем производные продукты. Потолок рынка назальных ингаляторов для отказа от курения уже виден, но ещё есть возможности для улучшенных производных продуктов. В Q4 2024 года мы запустили новый продукт — «Комплект для помощи в отказе от курения», включающий назальный ингалятор, спрей с перечной мятой, руководство по психологической подготовке и ваучер на онлайн-консультацию с врачом. Этот комплект продаётся по цене 128 юаней, с валовой маржой 68%. Это эквивалентно использованию производных продуктов для поддержания прибыли.
В-третьих, мы выходим на международные рынки. Конкуренция на внутреннем рынке продуктов для отказа от курения стала ожесточённой, но проникновение этой категории продуктов в странах Юго-Восточной Азии (Таиланд, Вьетнам) только начинается. В конце 2024 года мы создали небольшой агентский офис в Бангкоке и планируем запустить продукты в Таиланде в 2025 году. Хотя первоначальные инвестиции будут значительными, мы считаем это необходимым шагом для поиска нового роста.
Основное действие этапа спада: признать реальность, затем активно искать новые точки роста. Не ждите пассивно, пока рынок предоставит ответы.
Новый цикл продукта: Всегда следующий раунд
Некоторые могут спросить, что будет после этапа спада? Ответ: никогда нет «после». Спад одного продукта означает необходимость рождения нового продукта.
Продукт IQOS от Philip Morris International дал мне много вдохновения. С момента своего первого запуска в 2014 году этот продукт прошёл 7 итераций. Они не ждали, пока продажи IQOS резко упадут, чтобы начать инновации; они начали готовить следующее поколение, пока продукт всё ещё быстро рос. От IQOS 1.0 до 2.0 потребовалось 3 года, и ещё 3 года от 2.0 до 3.0 (версия с электромагнитным индукционным нагревом, запущенная в 2021 году). Этот ритм «заблаговременного планирования» обеспечивает жизнеспособность бренда.
Для нашего продукта назального ингалятора для отказа от курения я инициировал разработку продукта второго поколения в конце 2024 года. Не потому, что первое поколение перестало продаваться, а потому что рынок постепенно стал рациональным. Ожидания потребителей от продукта повышаются: он должен быть не только эффективным, но и комфортным; не только комфортным, но и премиальным. Мы планируем запустить продукт второго поколения в Q3 2025 года, с ключевыми улучшениями: оптимизация комфорта вдыхания (улучшение внутренней структуры, снижение сопротивления вдыханию), добавление опций персонализации (3 размера, 5 комбинаций вкусов) и обновление дизайна внешнего вида (в сотрудничестве с известными дизайнерами).
Этот новый продукт будет продаваться по более высокой цене (примерно 138 юаней), нацеливаясь на другую клиентскую базу — от курильщиков среднего возраста к молодым курильщикам и группам с высоким доходом. Запуск второго поколения эквивалентен созданию совершенно нового этапа роста на основе спадающего первого поколения.
Такова правда жизненного цикла продукта: нет постоянного этапа зрелости, nor абсолютного спада. Есть только способность компании быть достаточно проницательной, чтобы делать правильные тактические выборы на разных этапах.
---
Резюме: Операционные приоритеты каждого этапа
Этап внедрения (Уровень убытков 20-40%): Терять деньги, чтобы проложить путь. Сосредоточиться на небольшом круге ключевых пользователей, создать «присутствие», а не объём продаж. Инвестировать в клиническую проверку, медицинское доверие и точное построение каналов. Признак успеха — уровень повторных покупок, превышающий 30% в одном регионе.
Этап роста (Валовая маржа 50-70%, но маржа прибыли может быть отрицательной): Бежать, чтобы захватить долю рынка. Построить широкую сеть каналов, провести массовое продвижение бренда, подготовить цепочку поставок. Ядро — скорость и масштаб. Признак успеха — ежемесячный рост продаж, стабилизирующийся выше 20%.
Этап зрелости (Валовая маржа 35-45%): Защищать крепость прибыли. Прекратить стремиться к росту продаж, вместо этого сосредоточиться на высокоприбыльных группах клиентов и высокоприбыльных каналах. Развивать дифференциацию бренда и строить ров. Оптимизировать прибыль с мышлением «размер рынка имеет потолок».
Этап спада (Валовая маржа 20-30%): Делать спокойный выбор. Либо обратиться к профессиональной аудитории, либо разрабатывать производные продукты, либо выходить на новые регионы и рынки. Никогда не защищайте пассивно сжимающийся рынок.
И самое важное — когда продукт ещё имеет жизнеспособность, начинать планировать следующее поколение. Только так бренд может иметь вечный «этап роста».
Будущее рынка продуктов для отказа от курения принадлежит тем, кто действительно понимает законы жизненного цикла, а не предприятиям, пассивно толкаемым рыночными циклами.
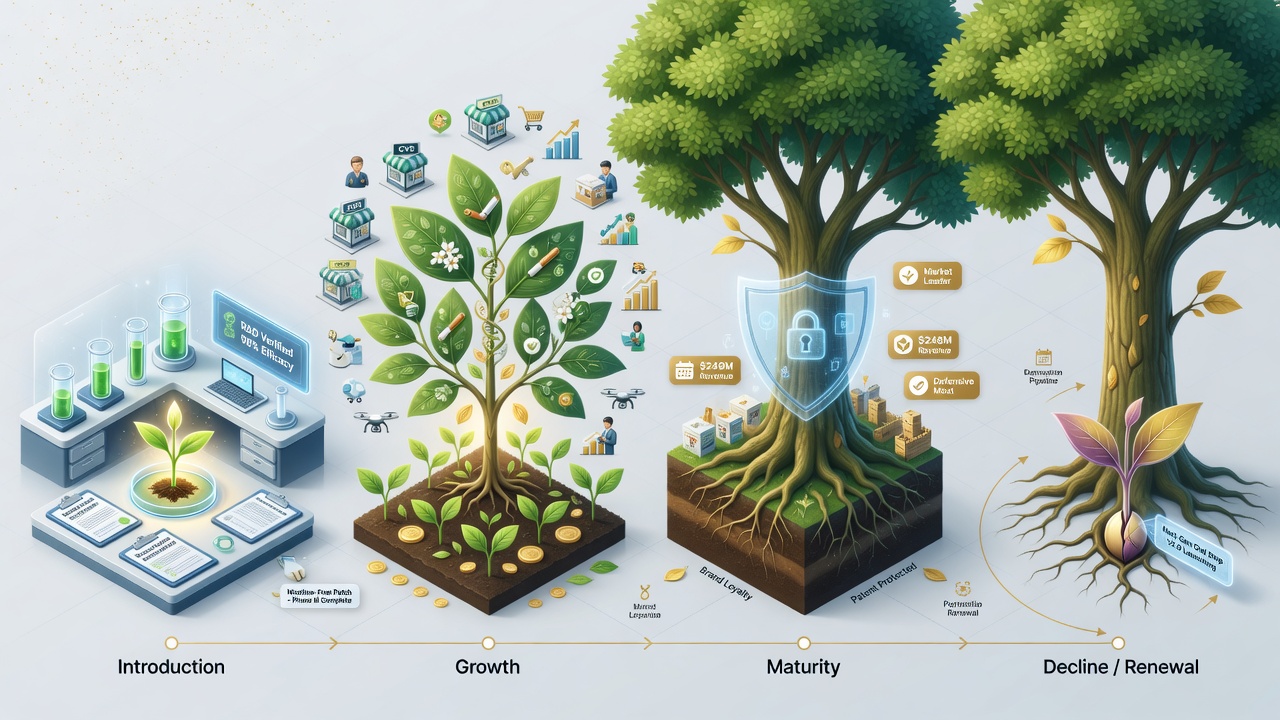
Внедрение vs Рост
Терять деньги, чтобы проложить путь, сосредоточиться на создании присутствия, ядро — скорость и масштаб
Зрелость vs Спад
Защищать крепость прибыли, сосредоточиться на высокоприбыльных клиентах, переход на профессиональный рынок или разработка производных